Hay una pregunta que nos hacen cada semana y que casi siempre se responde mal: ¿cuándo empieza la factura electrónica obligatoria entre empresas? La respuesta honesta, a día de hoy, es que hay una fecha prevista, pero todavía ninguna en firme. Y entender por qué es lo que te permite planificar sin correr.
El Real Decreto 238/2026, publicado en el BOE el 31 de marzo de 2026, no fija fechas de calendario. Fija plazos que se cuentan desde la entrada en vigor de una orden ministerial que, a 18 de septiembre de 2026, sigue siendo un proyecto: no ha salido en el BOE. Doce meses después para quien haya superado los 8 millones de euros de volumen de operaciones (el del IVA) en el año natural anterior; veinticuatro meses después para todos los demás.
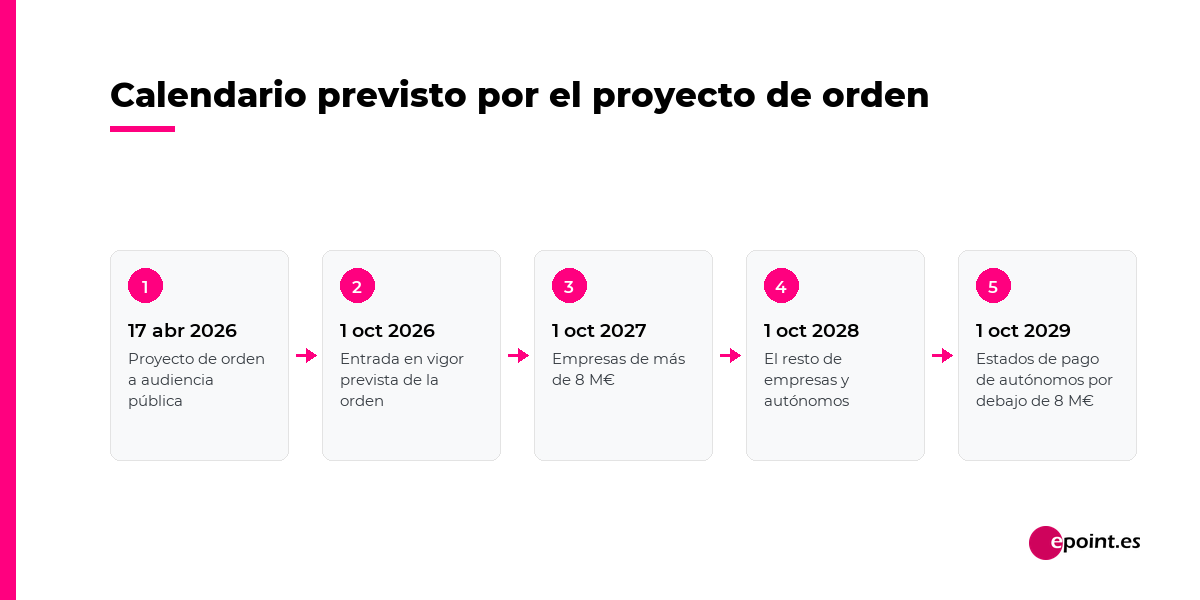
Lo que sí hay es una fecha prevista. El proyecto de orden que Hacienda sacó a audiencia pública el 17 de abril de 2026 dice que entrará en vigor el 1 de octubre de 2026, y la AEAT mantuvo esa previsión en su sesión del 10 de septiembre. Si se cumple, el primer tramo arrancaría el 1 de octubre de 2027 y el resto el 1 de octubre de 2028. Si la orden se publica más tarde, todo se desplaza.
Traducido a lo que importa: hasta que esa orden no se publique y entre en vigor, el cronómetro no arranca.
12 meses desde que entre en vigor la orden, para quien supere 8 M€ de volumen de operaciones | 24 meses desde que entre en vigor la orden, para el resto de empresas y autónomos | 2 meses antes, como mínimo, de la primera fecha obligatoria debe estar lista la SPFE |
Fuente: Real Decreto 238/2026, de 25 de marzo (BOE de 31 de marzo de 2026), disposición final cuarta (plazos) y disposición adicional quinta (disponibilidad de la solución pública).
¿Qué es exactamente la Solución Pública?
Es la pieza que más malentendidos genera, porque no es una sola cosa. La AEAT lleva desde mayo de 2026 explicándola en sesiones con desarrolladores —la última actualización, el 10 de septiembre de 2026, sobre el proyecto de orden ministerial y los servicios técnicos— y de ahí sale este retrato:
¿En qué formato hay que emitir?
Conclusión primero: entre empresas, y cuando la obligación te alcance, el PDF deja de valer como factura. Lo que exige la norma es un mensaje informático de carácter estructurado, ajustado al modelo semántico de datos EN 16931 del Comité Europeo de Normalización, bajo una de estas cuatro sintaxis: CII, UBL, Facturae o EDIFACT. Un matiz: aunque emitas en otra sintaxis, la copia que tu sistema envía a la solución pública va en UBL.
Y conviene no mezclar dos cosas que la gente mezcla constantemente. VeriFactu (RD 1007/2023) regula el programa con el que facturas y persigue el fraude. La factura electrónica B2B (RD 238/2026) regula cómo viaja la factura entre empresas y el aviso de su cobro, y persigue la morosidad. Conviven, y las fechas de la primera están en nuestro artículo sobre el aplazamiento de VeriFactu a 2027.
¿Qué hacemos ahora, entonces?
Nada urgente. Pero sí cuatro cosas que cuestan poco y que se agradecen cuando el plazo aprieta.
- Mira en qué tramo caes. El corte son 8 millones de volumen de operaciones del año natural anterior. La mayoría de las pymes está en el segundo tramo, el de veinticuatro meses. Y si eres autónomo por debajo de ese corte, informar de los estados de la factura no te obliga hasta doce meses más tarde. Saberlo cambia la prisa.
- Limpia los datos de tus clientes. Una factura estructurada se rechaza por un NIF mal escrito: la solución pública solo la admite si el NIF de quien emite y el de quien recibe están bien informados. Esto no requiere esperar a ninguna orden ministerial y es el trabajo más aburrido de todos.
- Ordena la numeración y las series. La identificación de cada factura se apoya en serie, número, fecha y NIF del emisor. Si ahí tienes duplicados o parches históricos, arréglalos ya.
- Pregúntale a tu proveedor de software, por escrito. Qué tiene previsto, con qué sintaxis y si el coste está incluido. Guarda la respuesta.
En Cohaerentis, un despacho de servicios profesionales, hicimos un recorrido parecido con Odoo: del parte de horas al cobro, con Verifactu activado. No era todavía la factura electrónica entre empresas, pero el trabajo de fondo es el mismo: ordenar el origen antes de tocar la salida. Allí se eliminó la numeración manual y la facturación se conectó a los partes de horas para no introducir los datos dos veces. Cuando el origen está ordenado, cambiar de formato de salida es casi un trámite.
Aquí va a haber ruido comercial. Ya lo hubo con VeriFactu: llamadas urgentes, plazos inventados, licencias que había que contratar «antes de que acabe el mes». Si alguien te llama con una fecha concreta y cerrada para la factura electrónica B2B, pídele que te diga dónde está publicada. Hoy lo único que puede enseñarte es un proyecto de orden que prevé el 1 de octubre de 2026 como arranque del cómputo. Mientras no salga en el BOE, cualquier fecha que oigas es una previsión, por razonable que suene.
Si prefieres tenerlo resuelto sin seguir tú el culebrón normativo, en nuestro servicio de factura electrónica nos encargamos de la parte técnica y te avisamos cuando toque mover algo. Y si el problema de fondo es que la facturación te da más trabajo del que debería, empieza por aquí: cómo funciona la facturación en Odoo paso a paso.

Preguntas frecuentes
¿Desde cuándo estaré obligado a emitir factura electrónica?
Doce meses después de que entre en vigor la orden ministerial si superaste los 8 millones de euros de volumen de operaciones el año anterior; veinticuatro meses después en el resto de casos. Con el proyecto de orden, eso apunta al 1 de octubre de 2027 y al 1 de octubre de 2028, siempre que la orden se publique a tiempo.
¿Puedo usar solo la solución gratuita de la AEAT y no contratar nada?
El Real Decreto prevé una aplicación o formulario gratuito de la AEAT, bajo determinadas condiciones y requisitos. El proyecto de orden prevé que se emita factura a factura y la AEAT la describe como una aplicación «de último recurso», así que encaja con volúmenes bajos. Si facturas a diario, lo razonable es que emita tu propio sistema.
¿Seguirá valiendo enviar la factura en PDF por correo?
Como copia legible para tu cliente, sí; las empresas de más de 8 millones de euros tendrán incluso que acompañarla durante sus primeros doce meses, salvo que el cliente acepte recibir solo el formato original. Como factura a efectos de la obligación, no: la norma exige un mensaje estructurado conforme al modelo EN 16931.
Revisamos datos de clientes, series y sistema de facturación, y te decimos qué hay que tocar y cuándo. Sin urgencias inventadas.
HablemosFuentes: BOE — Real Decreto 238/2026, de 25 de marzo · AEAT — nota sobre la facturación electrónica obligatoria · AEAT — seminario sobre la SPFE del 10 de septiembre de 2026 · Hacienda — proyecto de orden ministerial (audiencia pública del 17 de abril de 2026)