El día 1 sale la remesa. El día 4 el banco devuelve once recibos. El día 5 esos once socios entran por el torno como cualquier otro martes, porque nadie ha mirado el fichero todavía.
Esto no es un fallo del banco ni del programa. Es lo que pasa cuando el cobro recurrente se monta como una tarea de final de mes y no como un proceso con fechas.
¿Cómo se ordena el mes de cobro?
Hay un dato que casi nunca aparece en las demos y que condiciona todo lo demás: el preaviso.
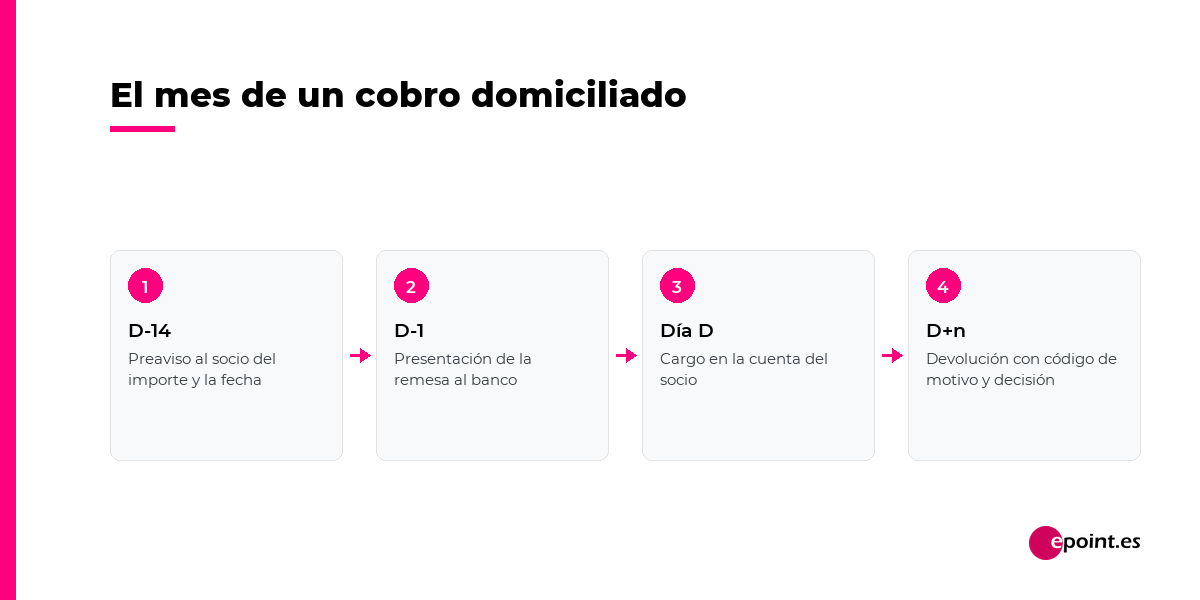
- Catorce días naturales antes del cargo: el preaviso. El esquema SEPA obliga a avisar al deudor del importe y la fecha antes de pasarle el recibo. El plazo por defecto son catorce días naturales, y el propio esquema permite pactar otro distinto con el socio. Si tu contrato de alta no dice nada, el que rige es el de catorce.
- Un día hábil antes: la presentación. El esquema básico admite presentar los adeudos un día hábil interbancario antes de la fecha de cargo, tanto los primeros como los recurrentes. Ya no hay que preparar la remesa con una semana de margen.
- El día del cargo: el dinero entra. Y aquí está la trampa del método: el abono que ves es provisional. El esquema no regula cuándo te abona tu banco, solo que al socio se le carga el día del vencimiento. Ese importe puede volver: hasta cinco días hábiles por devolución, ocho semanas por reembolso y trece meses si alega que no lo autorizó. Lo que ves en el banco el día 1 todavía no es tuyo del todo.
- Los días siguientes: las devoluciones. El banco no te escribe un correo. Te manda un fichero con un código de motivo por cada recibo devuelto y te retira el importe de la cuenta.
- Y durante ocho semanas, o trece meses: las dos ventanas de reembolso. Un consumidor puede pedir la devolución de un cargo autorizado sin justificar nada durante ocho semanas. Pero si alega que nunca autorizó ese cargo, el plazo se estira hasta trece meses desde la fecha del adeudo. Es el dato que más cuesta desconocer. Lo contamos en detalle en las cinco preguntas que conviene hacer antes de firmar un software de gimnasio.
Puesto así, el mes tiene cuatro momentos y solo uno de ellos es «pasar los recibos». Los otros tres son los que deciden si a final de año has cobrado lo que facturaste.
¿Qué hay que tener montado antes de la primera remesa?
Tomamos Odoo como referencia porque es lo que montamos nosotros, pero la lista vale para cualquier sistema. Son cuatro piezas y todas se configuran una sola vez.
- Tu identificador de acreedor. Te lo da tu banco o el organismo que los emite en tu país. Sin él no hay remesa. En Odoo se activa la domiciliación en los ajustes de contabilidad y se rellena ahí mismo.
- La versión correcta del fichero. Odoo genera por defecto el formato PAIN.008.001.02. Algunos bancos piden ya la versión nueva, pain.008.001.08, que en Odoo aparece etiquetada como «Updated 2023». Se cambia en el diario bancario, en la pestaña de pagos entrantes. En nuestra experiencia es el motivo número uno de «el banco me rechaza el fichero entero».
- Un mandato firmado por socio, con su esquema. CORE si el socio es un consumidor, que es lo normal en un gimnasio; B2B solo para quien no sea consumidor, es decir empresas y autónomos. El mandato se envía a firmar y luego se valida. Cambiar de esquema después no es un detalle cosmético: cambian los plazos de devolución.
- El IBAN en el diario que cobra. Parece obvio y es la comprobación que más veces falta cuando la primera remesa no sale.
Después, cada mes, el trabajo es el mismo: se agrupan los pagos en una remesa, se valida, el sistema genera el fichero XML, se sube al banco y, cuando el abono aparece en el extracto, se concilia con la remesa para que las facturas queden pagadas. Si esa conciliación te lleva una mañana, el problema no es el cobro: es que el banco y la gestión no se hablan. Eso se arregla, y lo explicamos en cómo automatizar la conciliación bancaria.
¿Cerrar un mandato o revocarlo?
Son dos botones distintos y hacen cosas distintas. Conviene saberlo antes del día en que haga falta.
CERRAR Pone la fecha de fin en el día de hoy. Las facturas emitidas a partir de mañana ya no se cobran por domiciliación, pero lo anterior sigue su curso. Es la baja ordenada de un socio que se va a final de mes. | REVOCAR Desactiva el mandato de inmediato, sea cual sea la fecha de la factura. Es para cuando el socio retira la autorización. Ojo: los pagos ya registrados siguen entrando en la próxima remesa. |
Dos avisos que salen caros. Un mandato cerrado o revocado no se puede reactivar: si el socio vuelve, se firma uno nuevo. Y los mandatos se cierran solos a los treinta y seis meses del último adeudo presentado, se cobrara o se devolviera, lo cual no afecta a quien paga cada mes, pero sí a la gente que dejó la cuota en pausa y aparece dos años después.
¿Y cuando el recibo vuelve?
Aquí hay dos trabajos que la gente confunde, y conviene separarlos: el contable y el comercial.
El contable consiste en deshacer el cobro. El banco te retira el importe y aparece un apunte en negativo en tu extracto. Lo que hay que hacer con él, según la documentación de Odoo 19, es revertir el asiento del pago y conciliar esa reversión con el apunte de la devolución. Así la factura vuelve a quedar como no pagada, que es exactamente lo que tiene que pasar. No es complicado, pero hay que hacerlo siempre igual.
El comercial es el que casi nadie define, y es el que importa. Porque «fondos insuficientes» y «yo no autoricé esto» son dos conversaciones muy distintas con el socio.
Un aviso sobre los códigos: algunos bancos no pueden decirte el motivo real y devuelven con un código genérico de «motivo no especificado», porque su normativa nacional de protección de datos no les deja concretar si fueron fondos o cuenta cerrada. Cuando llegue así, la clasificación hay que hacerla preguntando.
¿Qué es la baja silenciosa y por qué cuesta más?
Es el socio que deja de pagar y no dice nada. No pide la baja, no contesta al aviso, no vuelve. Su recibo se devuelve, se vuelve a pasar al mes siguiente, se vuelve a devolver.
Cuesta dinero de dos maneras. La obvia: cada devolución tiene una comisión bancaria. La otra, peor: ese socio sigue contando en tu base como activo, así que tu cifra de socios está inflada, tu previsión de ingresos también, y el día que quieras saber por qué se va la gente no vas a tener ni un motivo de baja registrado.
Se ataja con una regla escrita, no con buena voluntad: a la segunda devolución consecutiva sin respuesta, el sistema cierra la suscripción con un motivo de baja. La ficha se conserva, con su plazo de conservación definido, los cargos paran y el motivo queda anotado. Es la diferencia entre tener una base de datos y tener una lista de nombres.
Con un límite que conviene tener claro antes de automatizar nada: si el mandato está cancelado o revocado, el esquema no permite volver a presentar el recibo. Insistir con un mandato muerto no es una decisión comercial discutible: está fuera de la norma. Y tratándose de socios consumidores, cualquier regla de resolución automática tiene que pasar el filtro de la normativa de consumo.
Todo esto es, en el fondo, el mismo problema que tiene cualquier negocio que cobra cada mes: lo vimos igual al escribir sobre la matrícula y el recibo mensual de una academia. Nosotros lo montamos sobre Odoo con desarrollo propio encima, y está explicado en la página de software para gimnasios con cuotas y control de acceso.
La parte difícil de un cobro recurrente nunca es cobrar. Es decidir, por escrito y antes de que pase, qué se hace con cada motivo de devolución y en qué momento se toca el acceso de una persona que lleva tres años viniendo. Esa política es tuya, no del programa; lo único que el programa tiene que hacer es cumplirla sin que nadie se acuerde de ella cada mañana. La IA y la automatización proponen; la decisión de cerrar el torno a alguien sigue siendo humana.
Preguntas frecuentes
¿Tengo que avisar al socio antes de pasarle la cuota?
Sí. El esquema SEPA obliga al acreedor a preavisar al deudor del importe y la fecha del cargo, con catorce días naturales de antelación por defecto. El propio esquema permite acordar otro plazo con el socio, así que conviene que el contrato de alta lo recoja de forma expresa.
¿Puedo cortar el acceso a un socio con una cuota devuelta?
Depende de lo que diga tu contrato y del motivo de la devolución. No es lo mismo un descubierto puntual que una cuenta cancelada. Lo razonable es fijar por escrito cuántos días de margen hay y para qué motivos, y que el sistema lo aplique igual para todos, en lugar de decidirlo en el mostrador caso por caso. Eso sí: frente a un socio consumidor la cláusula tiene que cumplir la normativa de consumo, así que conviene revisarla con tu asesor antes de aplicarla. Este artículo explica cómo funciona el proceso, no sustituye a un asesoramiento jurídico.
Si cambio de programa, ¿mis socios tienen que volver a firmar el mandato?
No, siempre que te lleves los datos del mandato y conserves el mandato firmado. En el esquema SEPA el mandato lo custodia el acreedor, es decir, tú, no el banco ni el software, y tienes que poder entregar una copia si el banco del socio la reclama, hasta trece meses después del último cargo. Si un proveedor te dice que hay que refirmarlo todo, lo que falla es su exportación, no la normativa.
Cuéntanos cuántos socios llevas y cómo cobras hoy. Te decimos qué automatizaríamos, qué dejaríamos en manos de una persona y cuánto trabajo se ahorra.
HablemosFuentes: European Payments Council, reglamento del esquema SEPA Direct Debit Core · Documentación oficial de Odoo 19, pagos SEPA de clientes. Consultadas el 21 de septiembre de 2026.